瑞银更新全球AI资本开支测算,预计2026年相关投入规模接近一万亿美元,本次预测上调的绝大部分增量来自内存产品价格上行,并非算力基础设施数量的大规模扩张,存储产业链的盈利逻辑随之迎来重塑。
一、AI资本开支预测大幅上修,总量接近万亿关口
瑞银发布最新行业测算报告,将2026年全球人工智能资本支出上调至9980亿美元,对比2025年5060亿美元的规模几乎实现翻倍,同时给出2027年1.447万亿美元的远期预估。市场此前普遍将AI资本开支增长等同于服务器、芯片硬件数量扩容,而这份报告打破了这样的固有认知,数据显示开支扩张的核心推手来自内存价格上涨,算力集群新增部署量的贡献反而居于次要位置。这样的结构变化,意味着市场看待AI赛道资本投入的思路需要做出调整,不能单纯依靠服务器出货量来估算产业链的营收空间。
二、内存成本快速抬升,成为开支增量核心来源
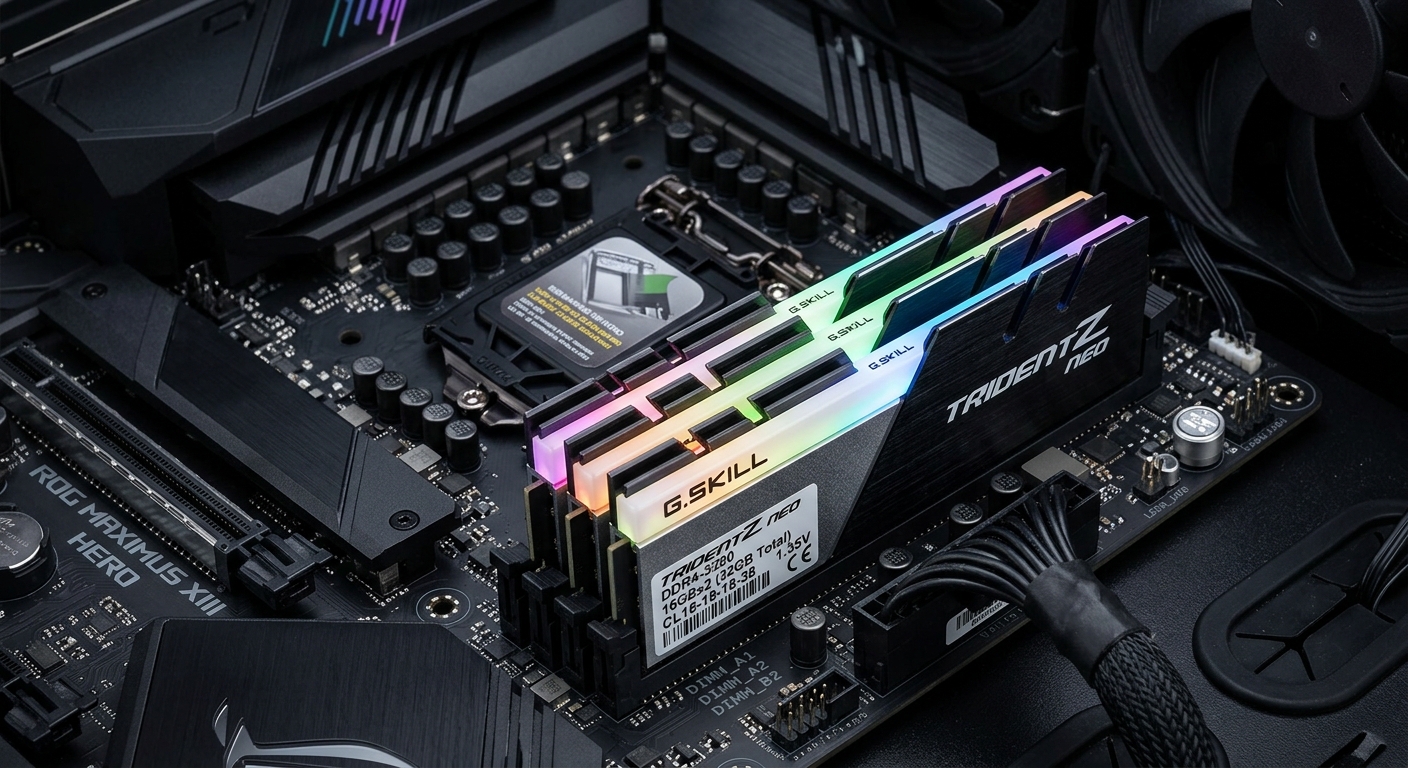
报告拆分了AI资本开支内部构成,内存相关支出从2025年710亿美元大幅跳升至2026年3670亿美元,在整体AI资本开支当中的占比显著提升,2027年内存开支将进一步走高至9230亿美元。反观除内存以外的其他算力硬件成本,在2026年达到6310亿美元之后,2027年反而回落至5250亿美元,一增一减之间,内存价格变动对整体资本开支的影响力持续放大。AI大模型训练与推理业务对高带宽内存的需求持续爆发,供给端产能释放节奏偏慢,供需失衡支撑存储报价持续走高,企业搭建AI算力集群时,内存采购账单的权重不断扩大。
三、成本结构切换,AI产业链受益格局重构
过去市场资金的目光大多集中在GPU、服务器整机厂商,算力投入扩张最先利好上游算力芯片板块,存储更多被视作配套零部件。随着内存成本在AI算力投入里占比快速提升,产业链利润分配的重心发生偏移,存储厂商在AI产业周期里的话语权持续增强。内存涨价带来的营收增厚,会直接体现在存储企业的营收与毛利数据当中,资金开始重新评估存储板块的长期成长天花板,相关标的估值定价逻辑迎来新的变化。不同硬件赛道之间的景气度分化进一步加剧,内存赛道获得更强的基本面支撑。
四、总量与真实产业拉动出现分化,宏观效应发生改变
瑞银在测算中提及,当AI资本开支增量主要由产品涨价驱动,而非新增产能建设,这笔巨额投入对于经济体实际GDP的拉动效果会明显减弱。资金更多从算力采购方转移到存储芯片生产商,属于产业链内部的利润再分配,而不是新增固定资产投资带来的全链条扩张。这样的区别也让投资者区分名义资本开支与实际产业扩产,单纯看到万亿级别的开支规模,不能简单等同于全产业链同步迎来大规模产能建设,需要区分价格因素与实物量增长带来的不同影响。